
朱小姐 137-9080 2285
(微信同号)

经常有企业主问:"别人香港公司一年赚几百万、上千万,税不用怎么缴,为什么我们年年缴?"
别人"不缴税",大概率不是不用缴,而是利润性质、来源或时间节点恰好不落在利得税的征收范围内。本文由鼎亨商务(香港TCSP持牌秘书公司,牌照编号:TC008557)整理,把六种情形及对应法规依据一次说清。
一家香港公司一年收款几千万,不代表就有几千万利润。扣除符合条件的成本费用、做完税务调整以后,剩下的才是纳税基数。
有些老板可能只是隐约听说"别人的香港公司一年也做几千万",可他最后有多少利润?多少属于应评税利润?这个不好说。没有应评税利润,甚至亏损,自然没有利得税。
根据《税务条例》(第112章)第14条,利得税针对的是应评税利润;即法团首200万港元利润按8.25%两级税率,超出部分才按16.5%(香港税务局利得税两级制)。收入高和税高,从来不是一回事。
有的香港公司今年账面盈利,最后依然没多少税。
比如前几年由于疫情影响,亦或是投市场、做广告、养团队,累计亏损500万港元,今年赚了300万港元,以前年度的税务亏损可以结转,抵销以后年度同一业务的利润。
根据《税务条例》第19C条规定,亏损可以无限期结转,没有年限上限(香港税务局DIPN 8《利得税亏损》)。
但他以前亏了多少?有没有结转下来的亏损?你不知道。两家香港公司今年赚一样的钱,税务结果可能完全不同。
这是鼎亨商务日常做顾问时最常被拿出来比较的一种。
香港实行地域来源征税:公司即使赚了钱,利润被认定来源于香港以外,也可能无需缴纳香港利得税。
《税务条例》第14条讲得很清楚,只有"于香港产生或得自香港的利润"才课税,跟公司注册地、股东住哪都无关(香港税务局DIPN 21《利润来源地》)。
这其中的关键是要看利润是怎么赚出来的:客户、合同谈判、交易执行、产生利润的主要经营活动在哪里发生。因此部分于香港实体运营的企业需注意此情况。
鼎亨提醒:申请离岸豁免没有想象中简单。税务局看合同谈判、人员、决策、交易执行这些实际经营活动,公司要能拿出相应证据。只有"货不经过香港"、"客户都在海外",通常不足以直接得出离岸结论。
"有个朋友的香港公司拿了股息分红,几千万,没交税。"
这种情况有可能存在。香港对股息一般不征税:公司已缴利得税的利润派发股息,股东不再重复缴税;资本性质收益等也有不同的税务处理。
但要提醒一句:2023年1月1日起,香港实施外地收入豁免征税机制(FSIE),跨国企业实体在香港收取的指明外地收入(利息、股息、知识产权收入、股权权益)要达到要求才能豁免,到了2024年1月1日起又扩大到非知识产权处置收益,同样也需要先满足经济实质要求、持股要求等例外条件,才能获得豁免。
这和贸易公司卖货赚的钱,税务性质完全不同。后者是贸易利润,正常计入利得税。
有些香港公司只是尚未完成相关年度的报税,税务局还在处理资料,最终评税还没出来。没到缴税环节,不代表不用缴。
这里借用美国国父本杰明·富兰克林的一句名言:
"In this world nothing can be said to be certain, except death and taxes."
“这世上只有两件事是不可避免的:死亡和税收。”
确实存在一种常见情况是对方使用香港空壳公司,用完即弃。
但我们不建议尝试这种操作,因为"没缴税"的风险真的很高:我们不知道对方有没有正常报税、申报依据充不充分、税局是不是正在问询、以后会不会被补评税。
零申报硬做、资料撑不住,都是税局重点盯的对象。正大光明的做生意,比什么都好。
解释完别人,最后回到你自己的公司。怎么缴税,重点还是看背后的业务事实。
客户、人员、合同、决策和履约情况,决定这笔利润为什么这样纳税;
然后再看公司的账务处理、合同、邮件、订单、会议记录和其他资料,能不能支持这个判断。
别人家的香港公司为什么没交税,可以参考,能不能学要看具体业务。
但在鼎亨商务的日常实务里我们看到,八成离岸申请被驳回,不是业务不够"离岸",而是证据链说不清:业务确实在境外做,但合同、邮件、决策记录一样都拿不出来。
✅ 先对号入座:对方"没缴税",是六种情况里的哪一种?收入性质、亏损结转、离岸来源,还是流程未走完?
✅ 再定性自己:这一年的利润,按客户、人员、合同、决策、履约,应该怎么定性,该不该缴、该缴多少?
✅ 最后验证据:账务、合同、邮件、订单、会议记录,能不能撑住这个定性?撑不住,先补证据,别硬报。
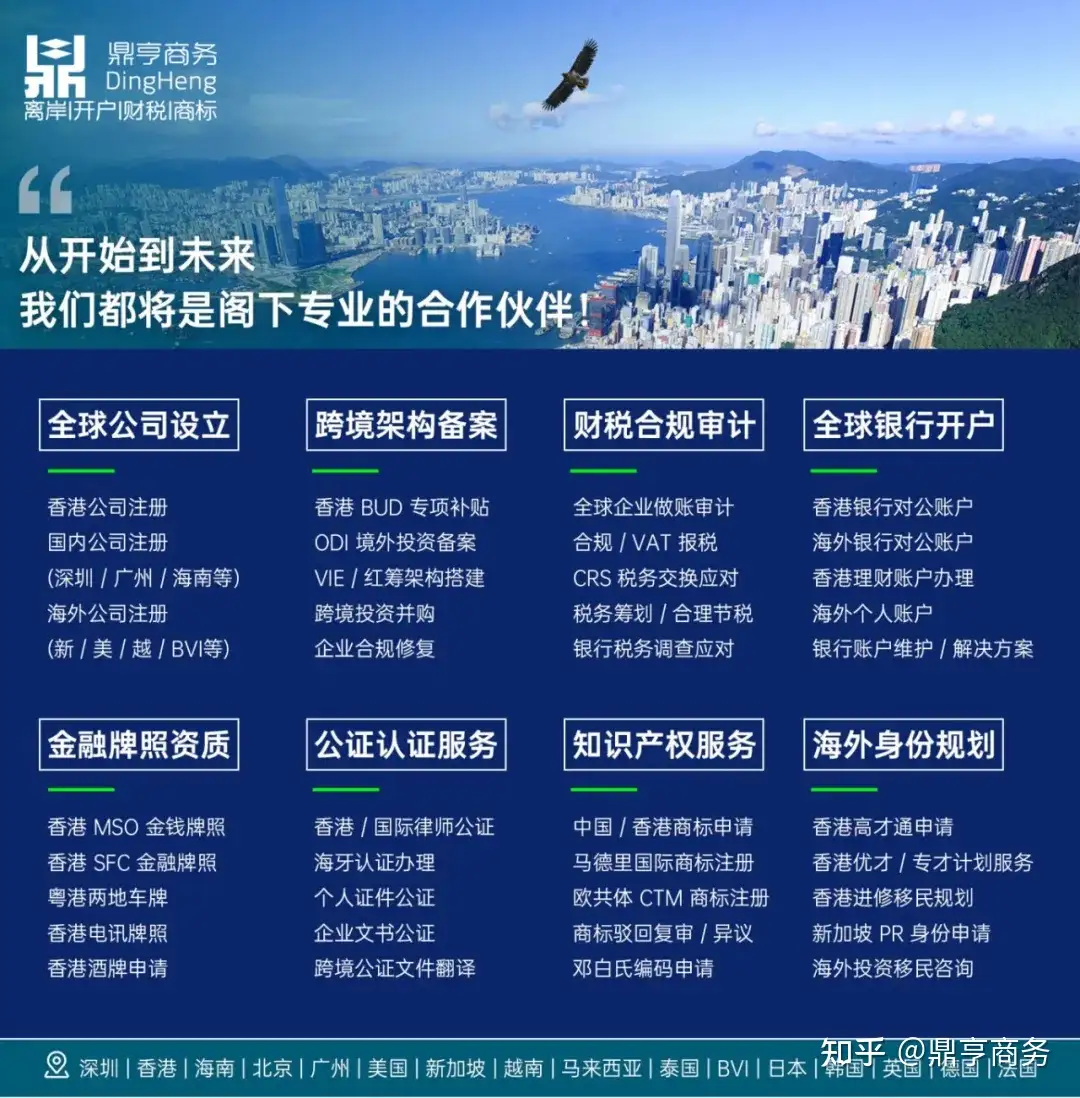
鼎亨商务是香港TCSP持牌秘书公司(牌照编号:TC008557),深圳·香港双办公室,亲手办过上千家香港公司注册、报税和离岸出海合规服务。
我们做的具体事情:
香港公司注册、年审、利得税申报与税务合规;
香港独立地址服务:一址一户、电子水牌、独立公共资源水单、免费收件到件拍照,可用于亚马逊地址审查;
香港商标/专利/版权注册:查册、申请、续展,驳回异议处理;
跨境出海合规:ODI境外投资备案、新加坡公司注册、跨境电商平台账号与架构合规;
离岸合规税筹:先做业务定性评估,整理合同、订单、邮件、银行流水等证据链进行优化;
香港银行开户支持,BR及银行地址变更代办;
需要了解相关业务,欢迎联系鼎亨商务,亦可直接联络我们内地业务顾问团队咨询(微信公众号同名zws2285)
本文政策更新截至2026年9月。本文基于《税务条例》(第112章)、香港税务局公开指引(《利润来源地》释义及执行指引第21号、利得税两级制、外地收入豁免征税机制页面及常见问题、《利得税亏损》释义及执行指引第8号)整理,仅供参考,不构成法律或税务建议,具体以官方最新要求为准。
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。
权威来源
香港税务局 — 《利润来源地》释义及执行指引第21号(DIPN 21):https://www.ird.gov.hk/chi/pdf/dipn21.pdf
香港税务局 — 利得税(含亏损处理):https://www.ird.gov.hk/chi/tax/bus_pft.htm
香港税务局 — 利得税两级制:https://www.ird.gov.hk/chs/faq/2tr.htm
香港税务局 — 外地收入豁免征税(FSIE):https://www.ird.gov.hk/chs/tax/bus_fsie.htm
香港税务局 — 外地收入豁免征税机制常见问题:https://www.ird.gov.hk/chs/faq/fsie.htm
香港税务局 — 《利得税亏损》释义及执行指引第8号(DIPN 8):https://www.ird.gov.hk/eng/pdf/dipn