
朱小姐 137-9080 2285
(微信同号)

本文继续针对CRS落地进度与国内最新征管政策,以十问十答的形式拆解CRS 2.0核心变化、最新监管要点与合规路径,为有跨境资产配置需求的客户提供专业、及时的参考。
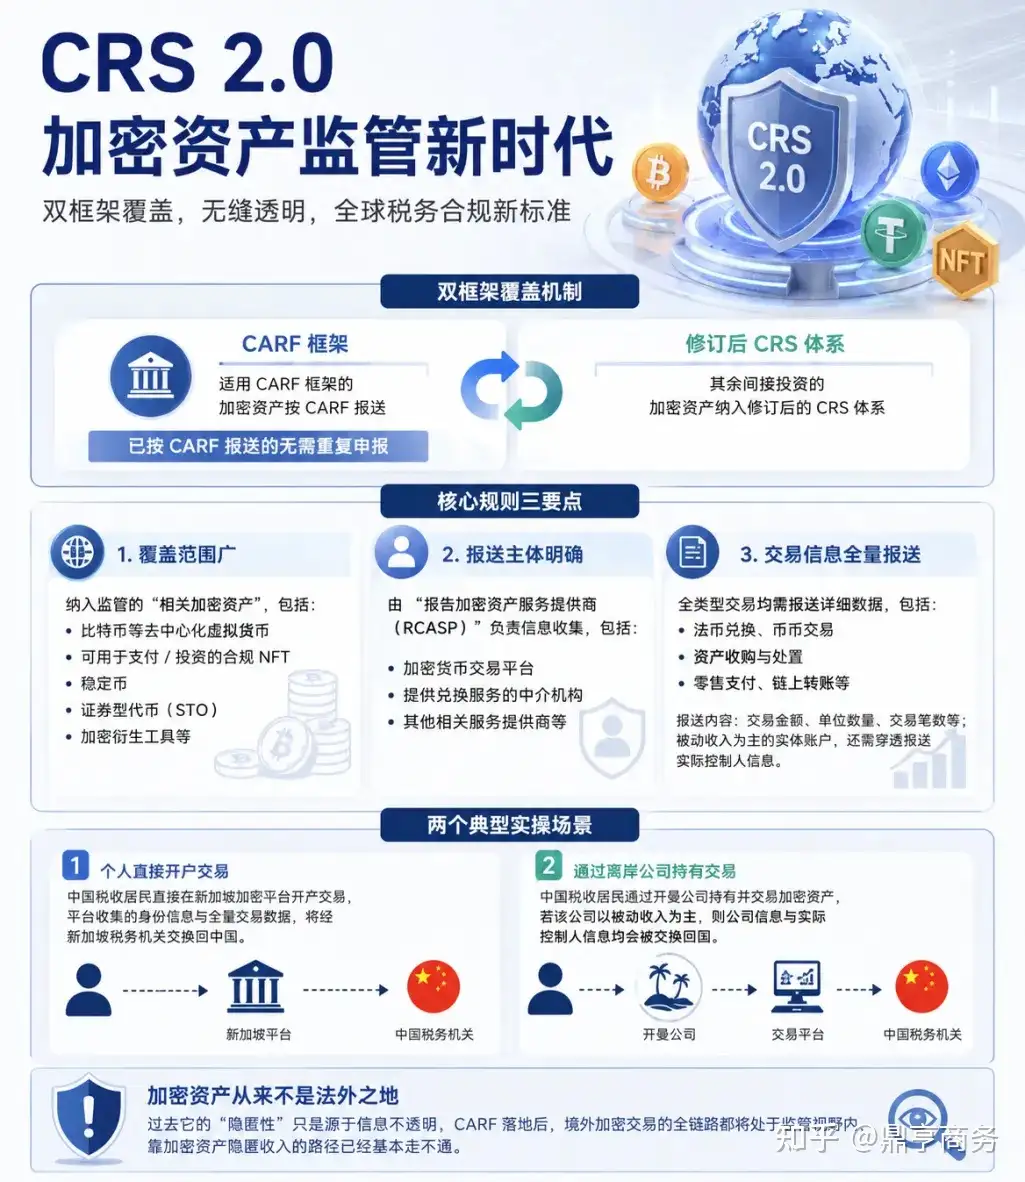
CRS 2.0采用双框架覆盖加密资产:适用CARF框架的加密资产按CARF报送,其余间接投资的加密资产纳入修订后的CRS体系,已按CARF报送的无需重复申报。
核心规则可归纳为三点:
覆盖范围广
纳入监管的 “相关加密资产”,包括比特币等去中心化虚拟货币、可用于支付 / 投资的合规NFT、稳定币、证券型代币(STO)及加密衍生工具等。
报送主体明确
由 “报告加密资产服务提供商(RCASP)” 负责信息收集,包括加密货币交易平台、提供兑换服务的中介机构等。
交易信息全量报送
法币兑换、币币交易、资产收购与处置、零售支付、链上转账等全类型交易,均需报送交易金额、单位数量、交易笔数等数据;对于被动收入为主的实体账户,还需穿透报送实际控制人信息。
两个典型实操场景:
中国税收居民直接在新加坡加密平台开户交易,平台收集的身份信息与全量交易数据,将经新加坡税务机关交换回中国;
中国税收居民通过开曼公司持有并交易加密资产,若该公司以被动收入为主,则公司信息与实际控制人信息均会被交换回国。
加密资产从来不是法外之地,过去它的 “隐匿性” 只是源于信息不透明。CARF 落地后,境外加密交易的全链路都将处于监管视野内,靠加密资产隐匿收入的路径已经基本走不通。
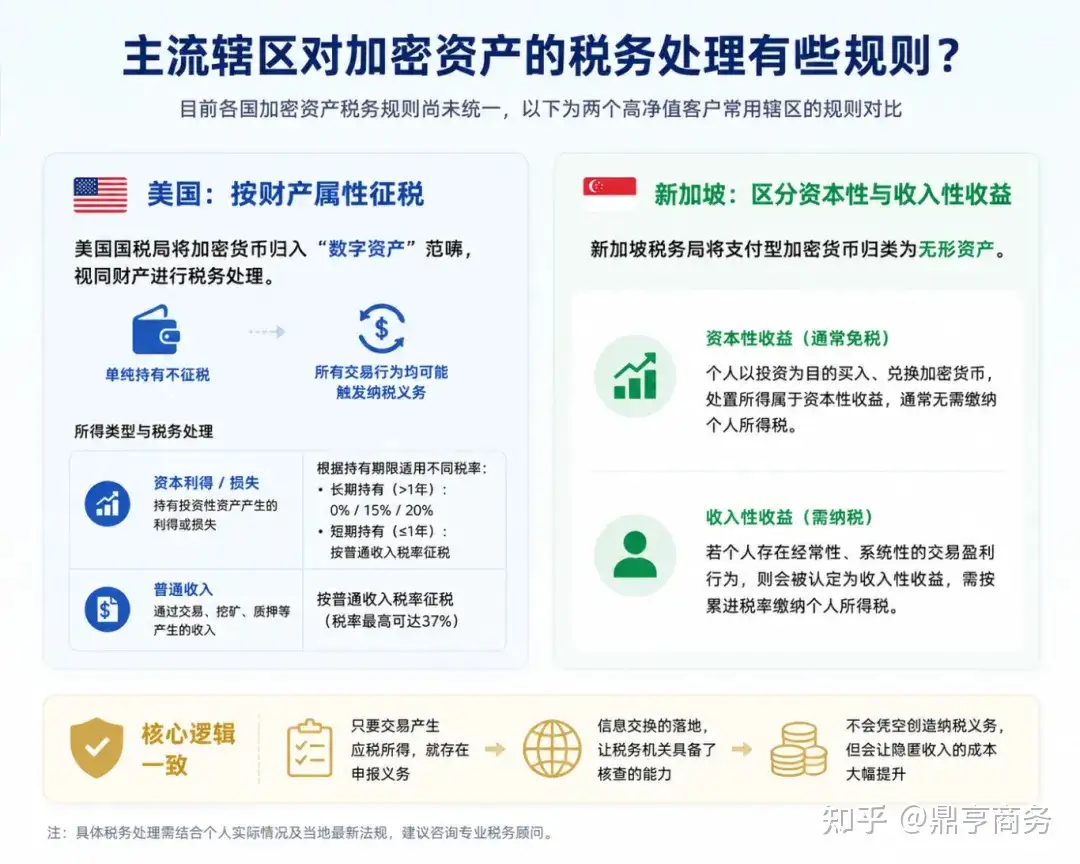
目前各国加密资产税务规则尚未统一,我们以两个高净值客户常用的辖区为例:
美国国税局将加密货币归入 “数字资产” 范畴,视同财产进行税务处理。单纯持有不征税,但所有交易行为均可能触发纳税义务,根据持有目的与期限,所得分为资本利得 / 损失与普通收入两类,适用不同计税规则与税率。
新加坡税务局将支付型加密货币归类为无形资产。个人以投资为目的买入、兑换加密货币,处置所得属于资本性收益,通常无需缴纳个人所得税;但若个人存在经常性、系统性的交易盈利行为,则会被认定为收入性收益,需按累进税率缴纳个税。
不同辖区的税务规则存在差异,但纳税义务的判定核心逻辑一致:只要交易产生应税所得,就存在申报义务。
信息交换的落地,只是让税务机关具备了核查的能力,并不会凭空创造纳税义务,但会让隐匿收入的成本大幅提升。
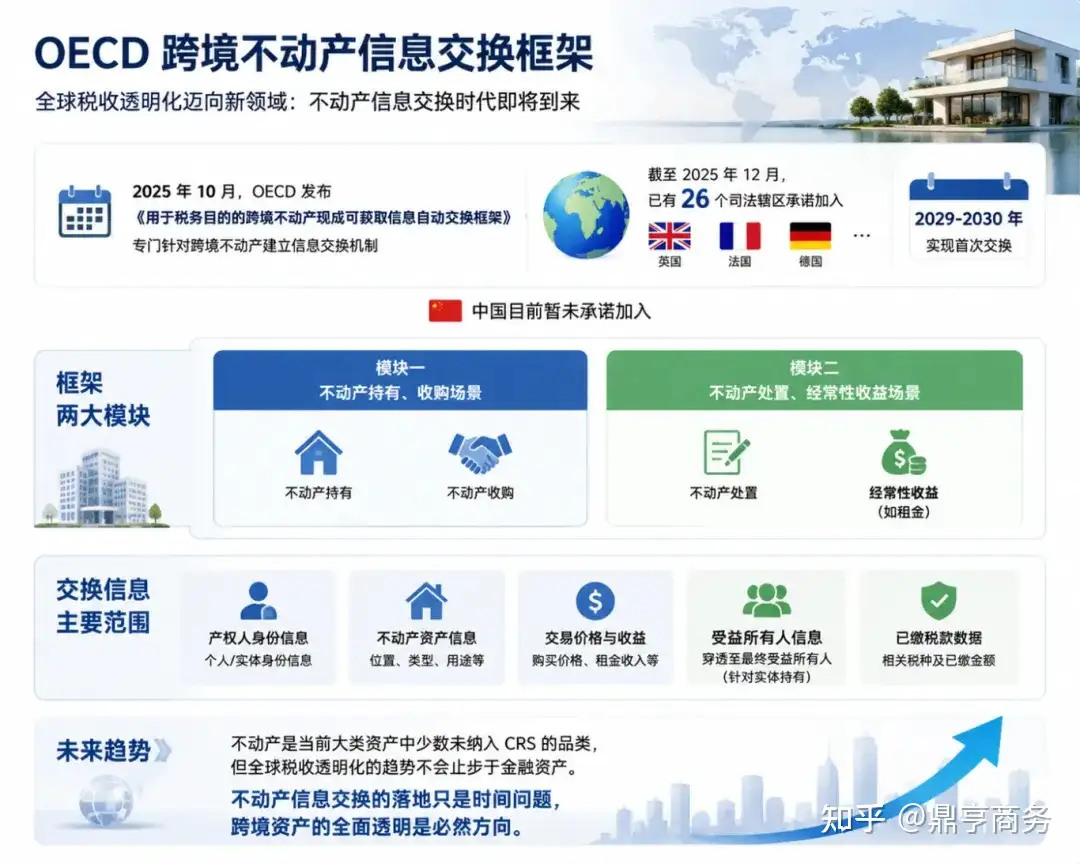
会,但不在传统CRS框架内。
2025年10月,OECD发布了《用于税务目的的跨境不动产现成可获取信息自动交换框架》,专门针对跨境不动产建立信息交换机制。
截至2025年12月,已有英国、法国、德国等26个司法辖区承诺加入,将于2029-2030年实现首次交换,中国目前暂未承诺加入。
该框架分为两大模块:模块一覆盖不动产持有、收购场景;模块二覆盖不动产处置、经常性收益(如租金)场景。
交换的信息不仅包括产权人身份、不动产资产信息、交易价格与收益,对于实体持有的不动产,还会穿透至受益所有人信息,同时同步已缴税款数据。
不动产是当前大类资产中少数未纳入CRS的品类,但全球税收透明化的趋势不会止步于金融资产。不动产信息交换的落地只是时间问题,跨境资产的全面透明是必然方向。
本文仅作一般性参考,不构成具体法律或税务建议。涉及跨境资产配置、境外家族信托、CRS申报、CARF合规、不动产信息交换等具体安排,请结合个案咨询专业人士。
鼎亨商务成立于2015年,核心团队自2008年起深耕跨境合规领域,持有香港公司注册处颁发的信托或公司服务提供者牌照(牌照编号:TC008557),专注海内外公司注册、海外银行开户、境外投资合规、跨境合规架构规划等一站式服务。如需了解离岸合规具体架构与申报安排相关事宜,欢迎关注鼎亨商务公众号观看过往文章或与我们交流。
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。