
朱小姐 137-9080 2285
(微信同号)

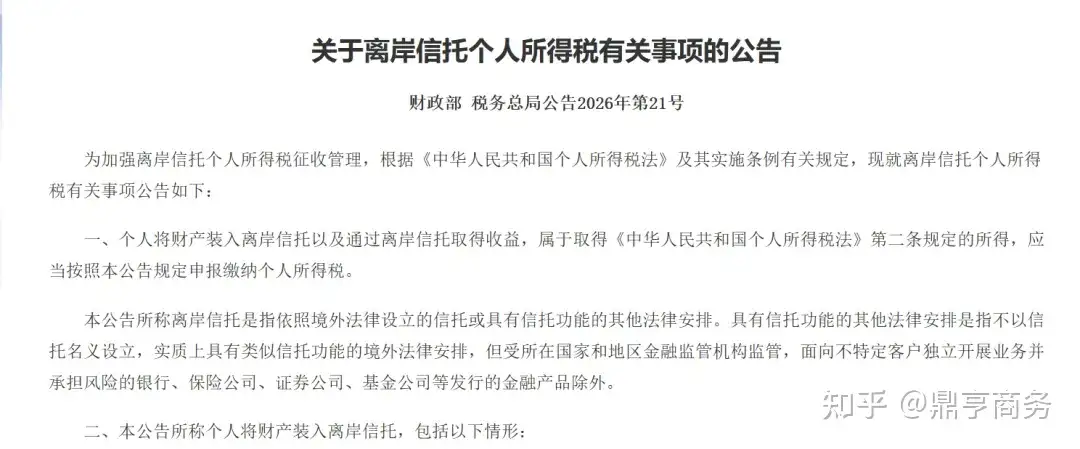
2026年7月24日,财政部、税务总局发布新规,明确个人将财产装入离岸信托及获取相关收益需依法申报缴纳个人所得税;
同样在7月,国务院837号文落地,进一步完善跨境涉税征管体系。一月不到,两项重磅政策接连释放信号:中国跨境税收监管正在从 “信息交换透明化” 加速迈向 “实质征管落地化”。
从2018年完成首次CRS信息交换,再到2026年离岸信托个税规则明确、CRS 2.0的逐步启动,跨境资产的监管闭环正在快速闭合。
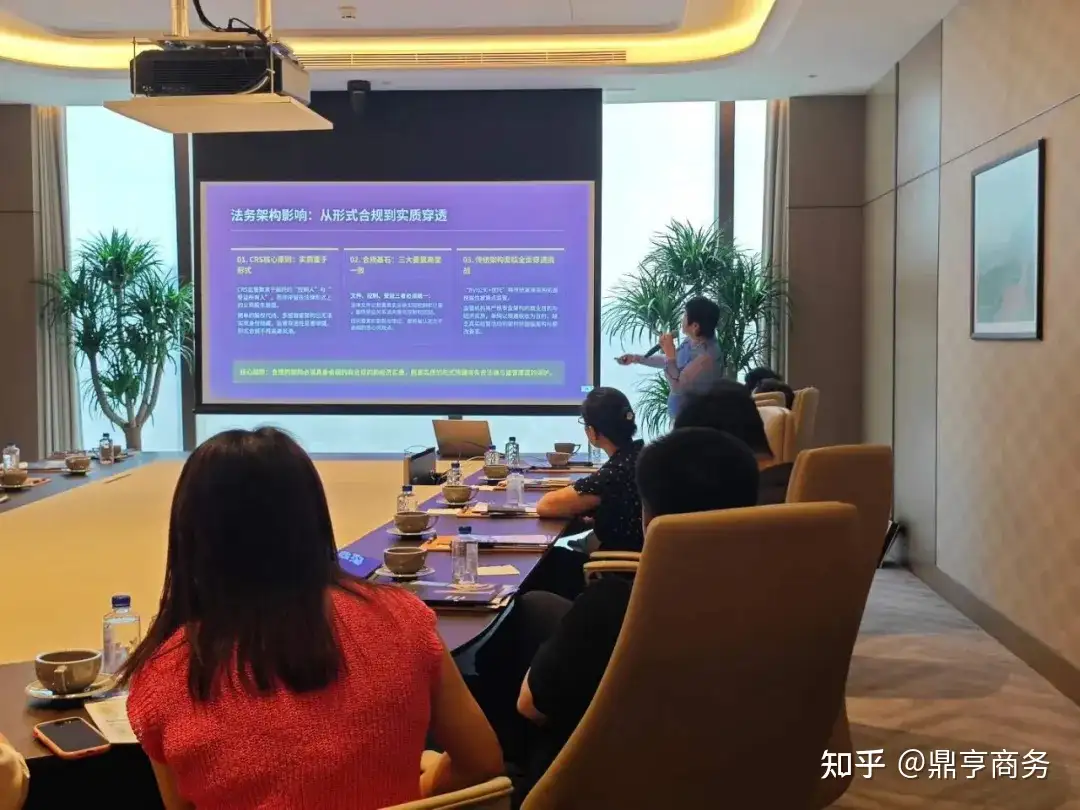
作为深耕跨境商务与财税合规的服务机构,鼎亨商务近期也在企业沙龙中提供CRS合规观察解读(后续也会整理脱敏发布相关内容),为高净值人士了解当下时期合规重要性。
本文CRS落地进度与国内最新征管政策,以十问十答的形式拆解CRS 2.0核心变化、最新监管要点与合规路径,为有跨境资产配置需求的客户提供专业、及时的参考。
CRS全称为 “统一报告标准”(Common Reporting Standard),由OECD在G20的推动下制定。
其核心目的只有一句话——让各国税务机关了解本国税收居民在海外持有金融资产的情况。这个机制运行了将近十年,影响的不是一两个客户,而是几乎所有在海外有金融资产的中国税收居民。
这套机制的运行逻辑清晰且闭环:以A先生持有香港某银行账户为例,CRS下的信息交换路径是这样的:
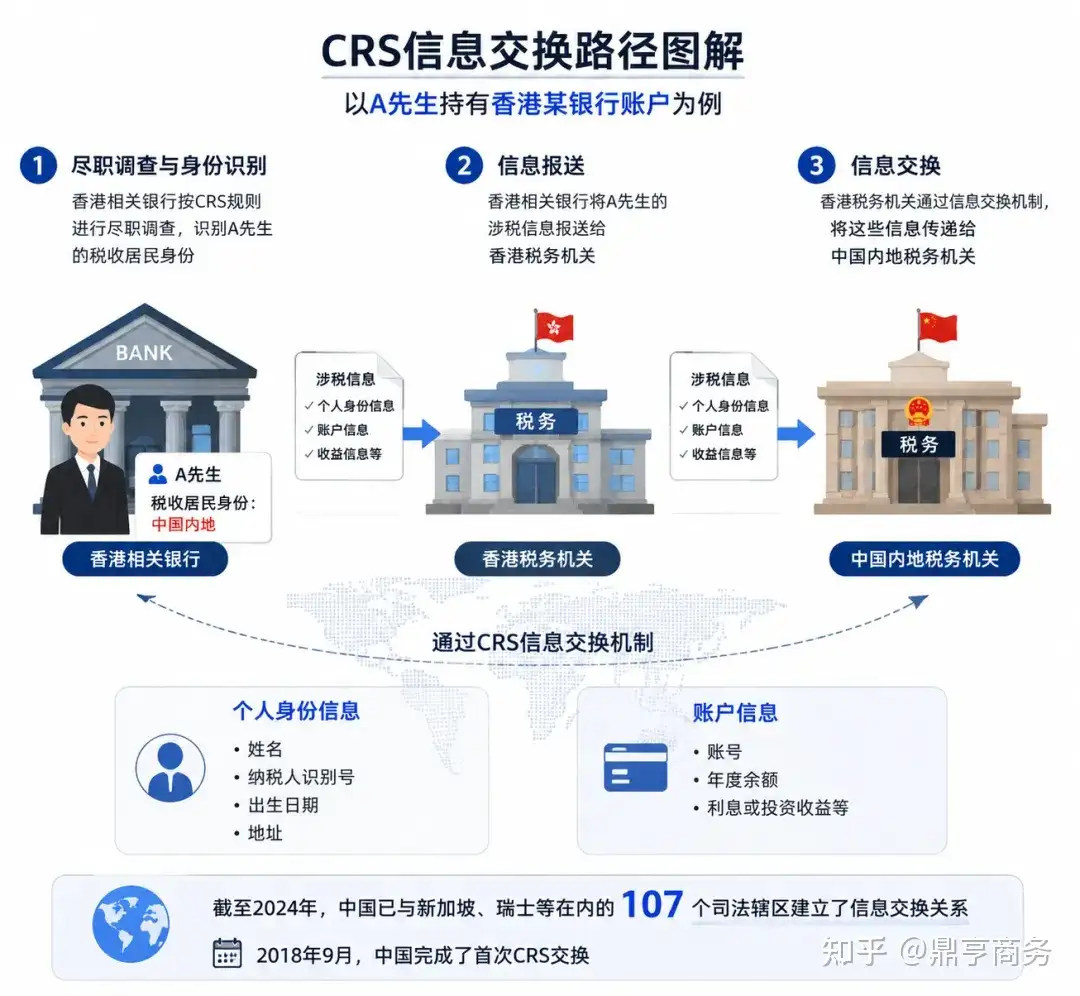
香港相关银行按CRS规则进行尽职调查,识别A先生的税收居民身份——假设识别为中国内地税收居民;
香港相关银行将A先生的涉税信息报送给香港税务机关;
香港税务机关通过信息交换机制,将这些信息传递给中国内地税务机关。
被交换的信息包括:个人身份信息(姓名、纳税人识别号、出生日期、地址)、账户信息账号、年度余额、利息或投资收益等)。
了解了上面的案例之后,你就会明白CRS的意图:你今天做的任何跨境资产安排,CRS之下都会"留痕",区别只在于留多久、传多细。
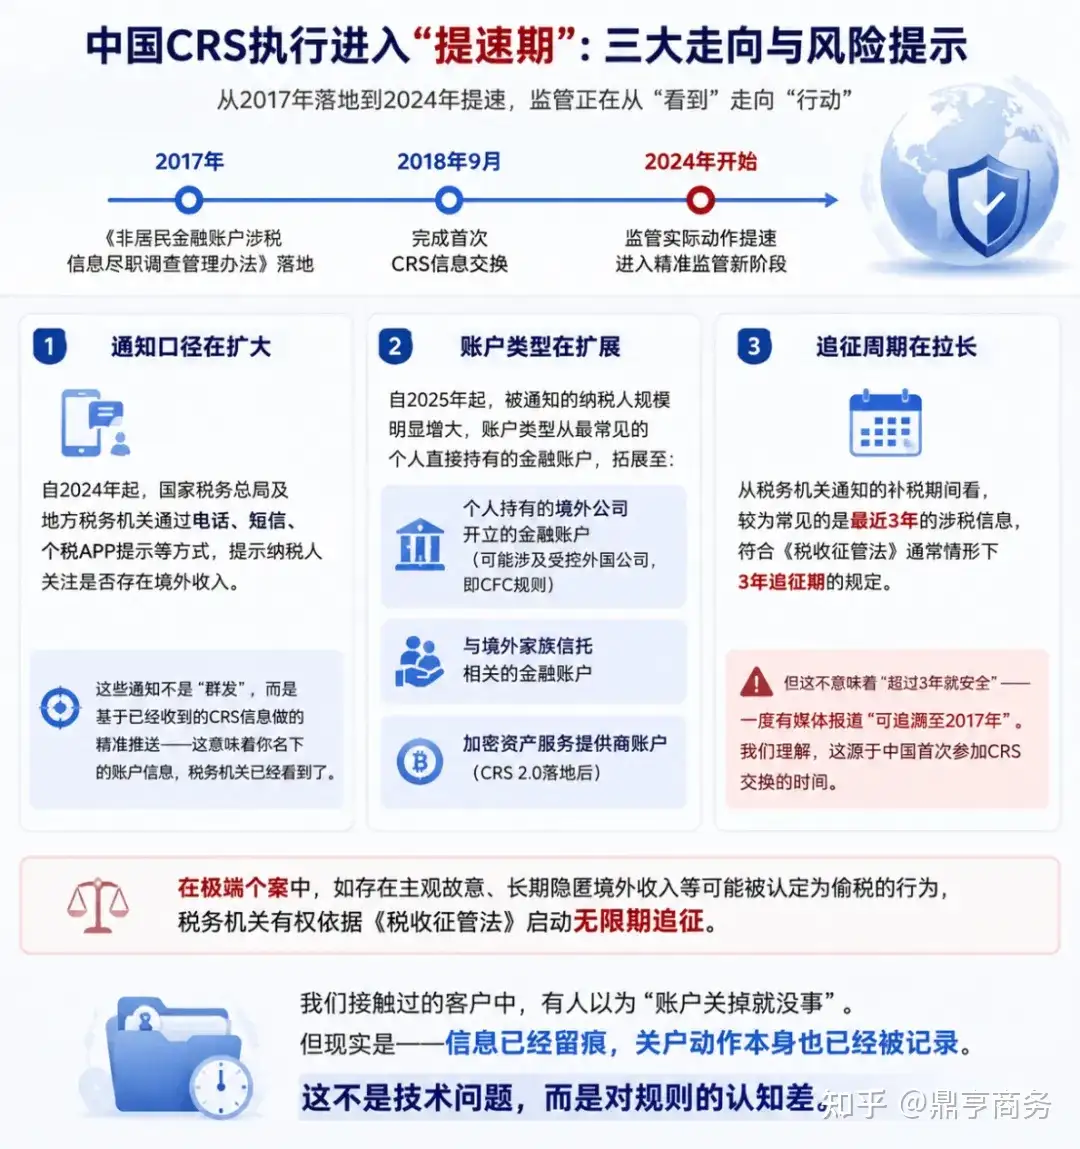
中国对CRS的执行,从2017年《非居民金融账户涉税信息尽职调查管理办法》落地开始,2018年9月完成首次CRS交换。
但从2024年开始,监管的实际动作开始提速。从近期各地税务机关的实操看,呈现三个明显走向:
通知口径在扩大
自2024年起,国家税务总局及地方税务机关通过电话、短信、个税APP提示等方式,提示纳税人关注是否存在境外收入。这些通知不是"群发",而是基于已经收到的CRS信息做的精准推送——这意味着你名下的账户信息,税务机关已经看到了。
账户类型在扩展
自2025年起,被通知的纳税人规模明显增大,账户类型从最常见的个人直接持有的金融账户,拓展至:
个人持有的境外公司开立的金融账户(可能涉及受控外国公司,即CFC规则);
与境外家族信托相关的金融账户;
加密资产服务提供商账户(CRS 2.0落地后)。
追征周期在拉长
从税务机关通知的补税期间看,较为常见的是最近3年的涉税信息,符合《税收征管法》通常情形下3年追征期的规定。
但这不意味着"超过3年就安全"——在极端个案中,如存在主观故意、长期隐匿境外收入等可能被认定为偷税的行为,税务机关有权依据《税收征管法》启动无限期追征。
相信大部分人的想法都认为"账户关掉就没事"。但现实是——信息已经留痕,关户动作本身也已经被记录。这不是技术问题,而是对规则的认知差。
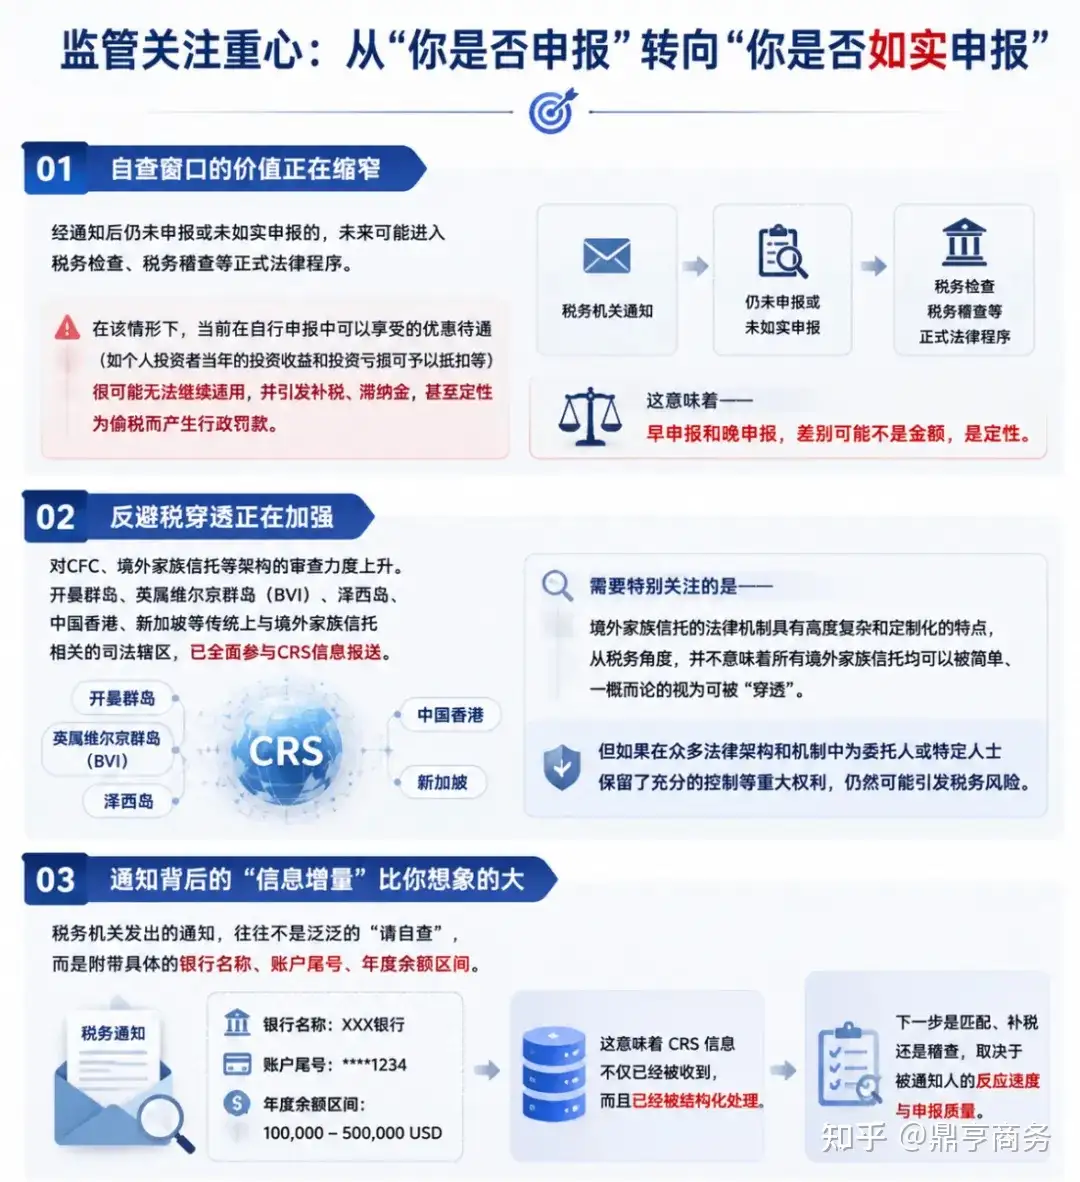
从近期的实务看,监管的关注重心已经从"你是否申报"转向"你是否如实申报"。
自查窗口的价值正在缩窄
经通知后仍未申报或未如实申报的,未来可能进入税务检查、税务稽查等正式法律程序。
在该情形下,当前在自行申报中可以享受的优惠待遇(如个人投资者当年的投资收益和投资亏损可予以抵扣等)很可能无法继续适用,并引发补税、滞纳金,甚至定性为偷税而产生行政罚款。
早申报和晚申报,差别可能不是金额,是定性。
反避税穿透正在加强
对CFC、境外家族信托等架构的审查力度上升。开曼群岛、英属维尔京群岛(BVI)、泽西岛、中国香港、新加坡等传统上与境外家族信托相关的司法辖区,已全面参与CRS信息报送。
需要注意的是:境外家族信托的法律机制具有高度复杂和定制化的特点,从税务角度,并不意味着所有境外家族信托均可以被简单、一概而论的视为可被"穿透"。
但如果在众多法律架构和机制中为委托人或特定人士保留了充分的控制等重大权利,仍然可能引发税务风险。
通知背后的"信息增量"比你想象的大
税务机关发出的通知,往往不是泛泛的"请自查",而是附带具体的银行名称、账户尾号、年度余额区间。
这意味着CRS信息不仅已经被收到,而且已经被结构化处理。下一步是匹配、补税还是稽查,取决于被通知人的反应速度与申报质量。
本文仅作一般性参考,不构成具体法律或税务建议。涉及跨境资产配置、境外家族信托、CRS申报、CARF合规、不动产信息交换等具体安排,请结合个案咨询专业人士。
鼎亨商务成立于2015年,核心团队自2008年起深耕跨境合规领域,持有香港公司注册处颁发的信托或公司服务提供者牌照(牌照编号:TC008557),专注海内外公司注册、海外银行开户、境外投资合规、跨境合规架构规划等一站式服务。如需了解离岸合规具体架构与申报安排相关事宜,欢迎关注鼎亨商务公众号观看过往文章或与我们交流。
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。