
朱小姐 137-9080 2285
(微信同号)

在香港设立慈善/公益基金会,很多人第一反应是「注册一个基金会」。但从香港法律和实务来看,这个说法并不准确。
实际上,香港并没有一部专门的「基金会法」,也不存在一个独立的「基金会主体」可直接注册。
在真实搭建场景中,通常是先选择一个合适的法律载体,例如担保有限公司、社团、慈善信托或依托现有慈善机构设立专项基金,再根据机构宗旨、章程、活动安排和资金用途,判断是否申请《税务条例》第88条下的慈善机构免税认可。
这里要先澄清一个常见误区:市场上有人把第88条免税认可称为「88号牌」,但它并不是牌照,也不是公司注册证书的一部分。它是香港税务局对属公共性质的慈善机构或信托团体作出的税务认可。
能否取得、以及后续能否持续维持,核心不在名称,而在章程、活动、资金和治理是否真正服务于公共慈善目的。
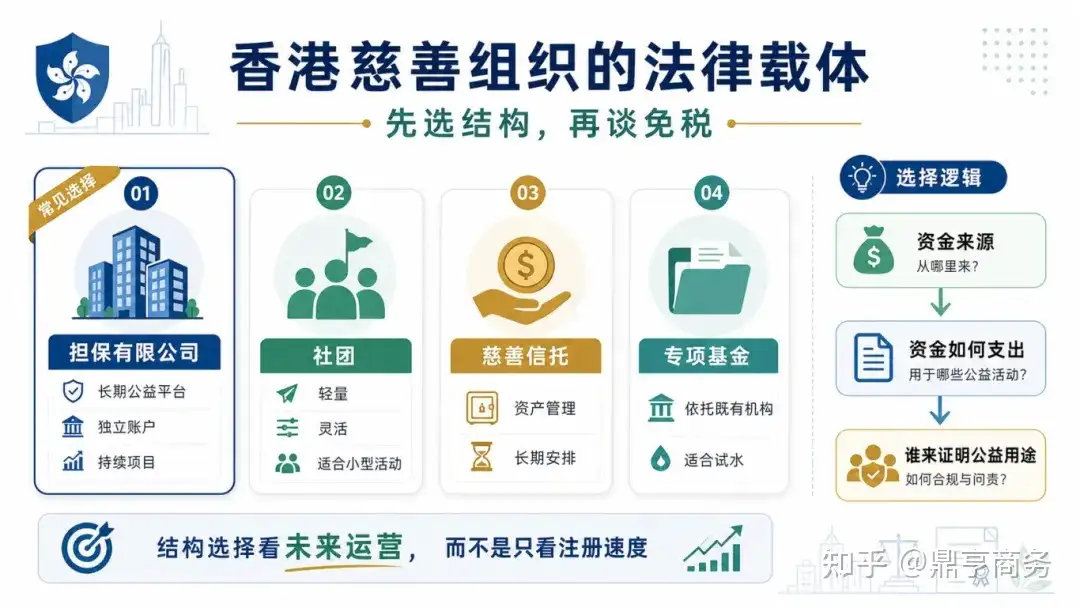
香港慈善基金会不是单一法律类型。不同载体对应不同的治理强度、开户难度、税务申请路径和后续维护成本。
| 设立路径 | 法律形态 | 适合场景 | 主要限制 |
|---|---|---|---|
| 担保有限公司 | Company Limited by Guarantee | 长期公益平台、独立品牌、独立账户、持续项目 | 章程、审计、周年申报和税务复核要求较高 |
| 社团 | 根据《社团条例》注册 | 小型志愿活动、短期社区项目、轻量组织 | 通常无独立法人资格,资产持有和开户存在限制 |
| 慈善信托 | 通过信托契约管理资产 | 大额资产捐赠、长期资产管理、公益收益安排 | 依赖受托人,项目执行通常需要另行安排 |
| 专项基金 | 依托现有第88条慈善机构 | 初期试水、专项捐赠、缺少香港本地团队 | 自主性较弱,资金和项目受母机构规则约束 |
如果项目希望长期运营、有独立账户、独立签约能力、独立项目记录,并计划申请第 88 条免税认可,担保有限公司是较常见的选择,也是近期鼎亨商务协助成立组织最多的一种成立形式。
若只是短期/小型的活动组织,社团形式亦可以作为轻量路径选择成立,也是目前鼎亨商务推荐成立与成立较多的一种形式。
结构选择不能只看注册速度,要看未来三件事:钱从哪里来、钱怎么出去、谁来证明钱确实用于公益目的。因此,就推荐性来说:
| 维度 | 担保有限公司 | 社团形式 | 慈善信托 | 附属基金 |
| 法律地位 | 独立法人 | 非法人团体 | 非法人信托关系 | 依托母基金法人地位 |
| 审批部门 | 公司注册处 税务局 | 警务处 税务局 | 税务局(无需注册) | 无(母基金已获批) |
| 设立周期 | 3-6个月 | 2-4个月 | 1-2个月 | 1-2个月 |
| 公信力 | ★★★★★ | ★★★ | ★★★★ | ★★★★★ |
| 自主性 | ★★★★★ | ★★★★ | ★★★ | ★★ |
| 资金自由度 | 高 | 中 | 中 | 低 |
| 适用规模 | 高(无外汇管制) | 中(开户受限) | 中(受托人管控) | 低(母基金管控) |
| 适用规模 | 中大型 | 小型 | 资产密集型 | 中小型/初创 |
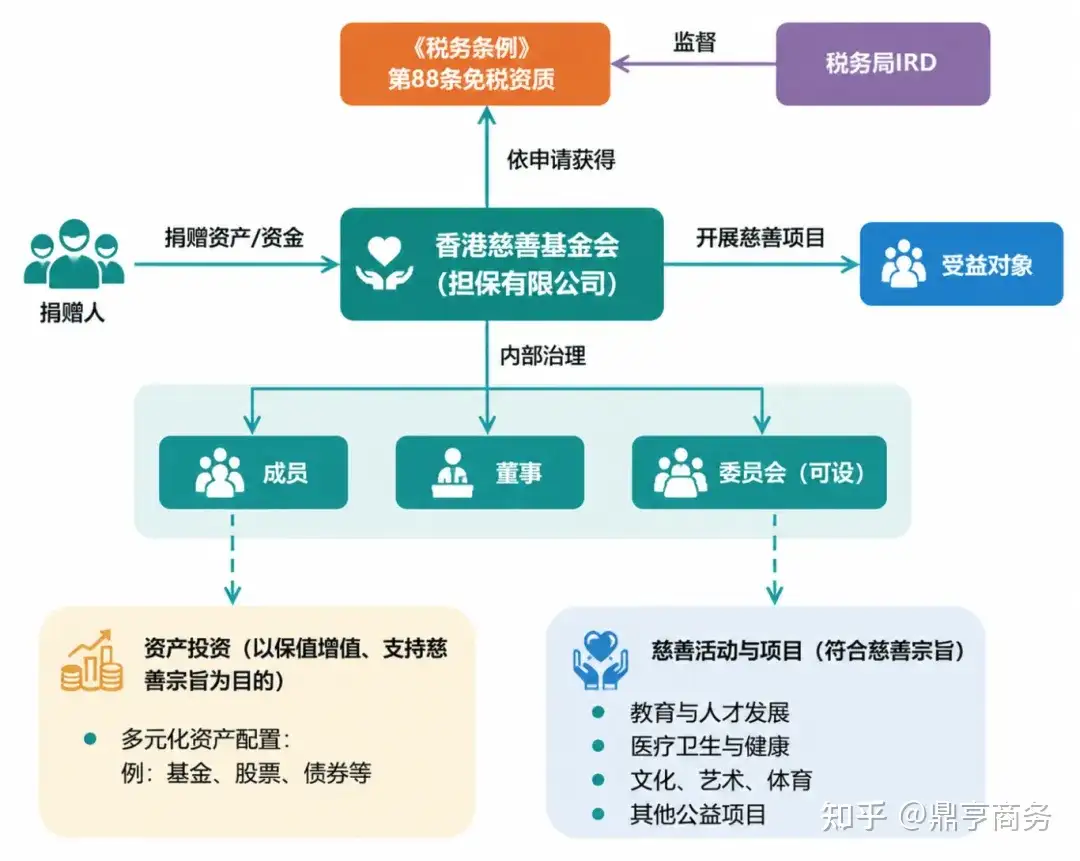
担保有限公司仍然是香港公司,受《公司条例》第622章规管。它需要董事、成员、公司秘书、注册地址、章程、法定登记册、会计记录和周年申报安排。
与普通股份有限公司不同,担保有限公司不设股本和股东,成员不因成员身份享有公司资产,也不能参与利润分配。成员责任通常限于章程承诺的担保金额,实务中多为象征性金额。
设立时通常要需要以下框架:
| 成员(Members) | 需至少1名(个人或法团均可),承担章程约定的名义担保金额 |
| 董事(Directors) | 需至少2名自然人,负责基金会的决策与策略执行 |
| 公司秘书 | 必须委任1名,确保法定记录的更新与呈报 |
| 规范运作 | 定期安排年度成员大会,确保重大决策(如章程修订、高管变更)均有备案记录 |
| 财务方面 | 妥善保存以下材料,以备税务局的不时覆查:1.详尽的收支记录:包括每一笔捐款的收据及支出凭证2. 专业的会计账目:清晰分类慈善支出与行政开支3.年度审计报告:由执业会计师签署,作为透明度与合规性的有力证明 |
| 章程 | 章程是第88条申请和后续复核的核心文件 |
很多项目容易把重心放在「注册证书什么时候下来」。但对慈善基金会而言,真正影响后续的是章程。
普通商业公司的章程,重点在股权、董事权限和经营安排;慈善基金会的章程,重点是证明机构的收入、资产和活动只能用于慈善目的,并且不能向私人利益回流。
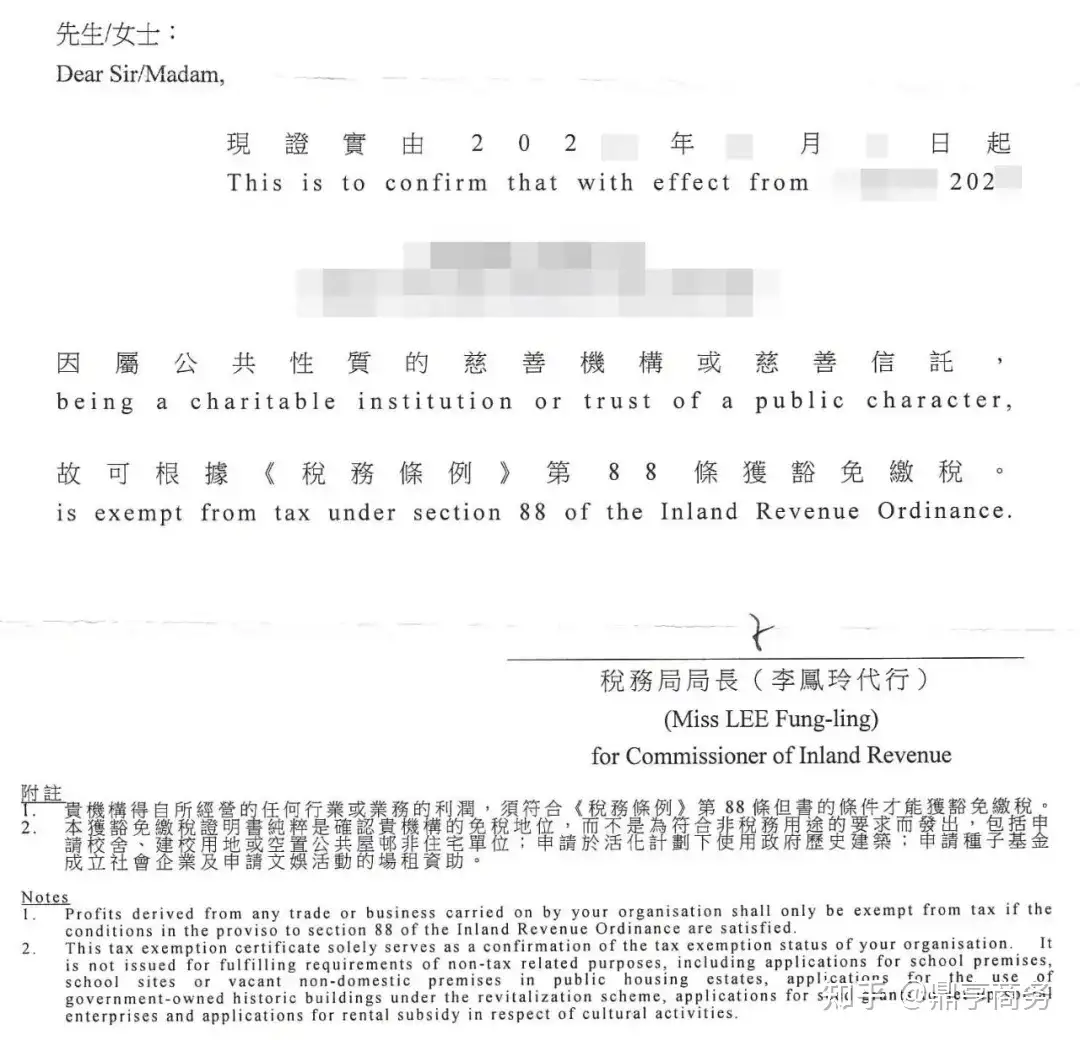
香港税务局审查第88条申请时,不会因为机构名称中有「慈善」「公益」「基金会」就当然认可。章程至少要经得起四个层面的审查。
一、慈善宗旨要明确
章程应列明机构目的属于法律认可的慈善范畴,例如救济贫困、促进教育、推广宗教,或其他有益社会且具慈善性质的目的。
宗旨不宜写得过度宽泛,例如只写「促进社会发展」「支持公益事业」而没有具体方向,也不宜主要服务于创办人、家族成员、关联企业或封闭群体。
二、资产用途要受限制
基金会的收入和资产应只能用于实现慈善宗旨。若未来接受家族、企业或关联方捐赠,也要区分捐赠人意愿与基金会独立决策,避免被理解为替特定私人或商业利益服务。
三、禁止利润分配
基金会不得以股息、红利、利润分配或其他形式向成员、董事、创办人分配收入或资产。若董事、关联方或服务提供商因真实服务取得报酬,章程和内部制度中应有授权基础、合理标准、审批记录和利益冲突处理机制。
四、清盘资产不能回流成员
若基金会解散或清盘,剩余资产不应分配给成员,而应转予具有相同或类似慈善宗旨、并受非分配约束的慈善机构或信托,或继续用于公共慈善目的。
章程写得商业化、宗旨过宽、受益对象过窄、资产可回流成员,都会影响第 88 条申请。实务中,税务局往往会通过章程、活动计划、预算和资金用途一起判断,而不是只看某一个条款。
完成担保有限公司注册后,机构只是拥有了一个香港法律主体。若希望享有《税务条例》第 88 条下的税务豁免,需要另行向香港税务局申请确认。
若机构已经开展活动,要提供过往活动记录、财务资料和项目成果;若机构尚未开展活动,未来计划就要写得足够具体。
由于第88条申请通常要预留较长时间。税务局可能会就章程条款、项目范围、资金用途、董事关联关系、活动地点和受益对象提出多轮问题。因此在实际运营场景上,不宜在税务局正式确认前,对外表述为已取得免税认可。
取得第88条认可后,慈善机构可在符合条件的情况下享有税务豁免。但这不代表所有收入、所有交易、所有税种都当然免税。
慈善机构经营行业或业务,相关利润是否免税,需要看利润是否纯粹用于慈善目的、是否大部分不在香港以外地方使用,以及该业务是否与慈善宗旨有足够联系,或是否主要由该慈善机构服务的受益群体参与。
因此,基金会收到捐赠、取得利息、获得投资收益、出售资产、接受非现金资产捐赠或开展经营性活动时,都要根据收入性质、资产类别、交易安排和资金用途分别判断。尤其是股份、不动产或其他非现金资产捐赠,可能还涉及印花税、资产转让和估值问题。
对捐赠人而言,向获第 88 条认可的慈善机构作出合资格捐款,在符合金额和凭证要求的情况下,可按《税务条例》第16D及第26C条申请扣除。
现行规则下,相关扣除上限通常为纳税人该课税年度应评税入息或利润的35%。实际场景中,捐赠人应保留正式收据,并确认受赠机构在捐赠时属于获认可慈善机构。
若捐赠附带指定用途,基金会还要确认该用途与章程宗旨一致,并在后续支出中保留项目对应记录。否则,捐赠收入、项目开支和慈善目的之间可能出现证据断层。
第88条认可不是一次性结果。香港税务局可不时要求慈善机构提交账目、财务报表、活动资料和其他说明,以复核其是否仍符合免税条件。
基金会设立后,至少要长期维护四类记录:
| 记录类型 | 建议保留内容 |
|---|---|
| 治理记录 | 董事会决议、成员决议、章程修订、董事及秘书变更、利益冲突申报 |
| 财务记录 | 捐赠收据、银行流水、发票、合同、付款审批、会计账目、审计报告 |
| 项目记录 | 项目申请、筛选标准、预算、拨款文件、执行报告、成果照片或证明 |
| 合规记录 | 税务局往来、周年申报、商业登记续期、银行尽调文件、CRS 自我证明 |
如果基金会涉及跨境拨款,更要保留受赠机构背景、项目预算、付款路径、用途限制、执行反馈和成果证明。以保证资金用途和项目结果要能形成闭环证据。
另外,香港慈善基金会没有类似美国私人基金会的法定最低年度慈善支出比例。美国私人基金会一般会面对每年约5%合格分配要求;而香港没有同类强制年度分配机制。
这给长期资产管理和公益资金规划留下了灵活性,但也意味着税务局会回到实质判断:机构是否真实运作,资金是否长期闲置,投资是否服务于慈善目的。

香港慈善基金会并非不能投资。只要符合章程、慈善宗旨和内部授权安排,基金会可以通过适当投资实现资产保值增值,并将投资收益用于长期慈善项目及运营开支。但投资安排要注意三点。
投资政策要有书面依据
董事会应明确可投资资产类别、风险边界、审批权限、止损机制和定期复核安排。
投资收益要回到慈善目的
基金会不能把投资收益变成成员、董事、创办人或关联方的利益分配。
投资和服务采购要处理关联关系
若投资顾问、资产管理人、项目执行方与董事、成员、捐赠人存在关联,应披露、回避并保留合理性说明。
对高净值家庭而言,香港慈善基金会可以承接公益治理、家族慈善规划和长期社会影响力项目。但它不是单纯的资产持有工具。
若核心诉求是家族控制权、商业资产持有或私人利益安排,离岸基金会、信托或其他结构可能需要另行评估,不能用慈善基金会外壳替代。
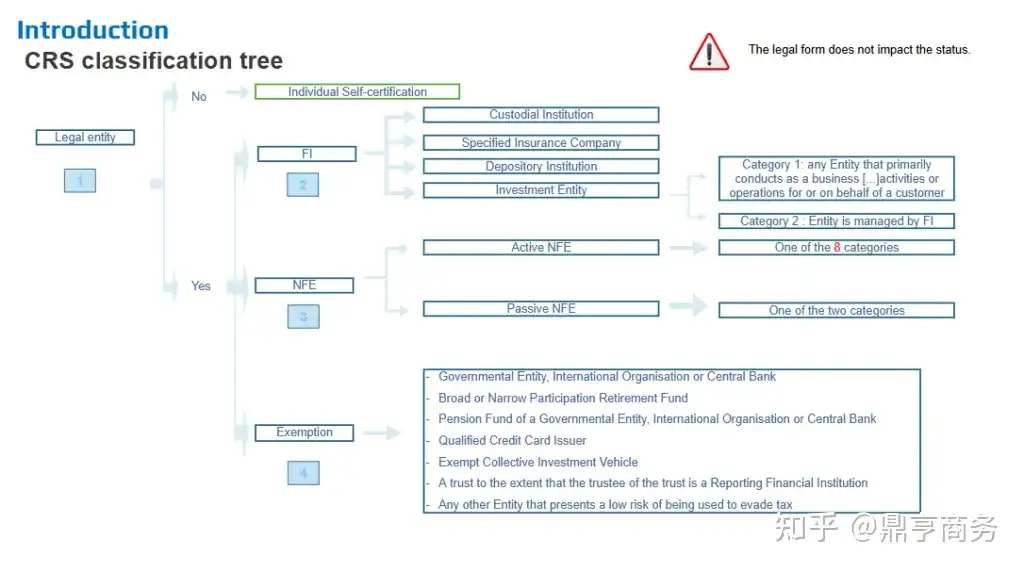
在CRS框架下,若香港慈善基金会已取得第88条免税认可,并符合非营利实体的相关条件,通常更容易作为主动非金融实体,即Active NFE,向金融机构作自我证明。
被识别为Active NFE后,CRS 申报通常以机构本身为对象,一般不再像Passive NFE 那样以控权人为基础进行穿透申报。这也是部分高净值家庭关注香港慈善基金会的重要原因。
需要注意的是,CRS处理的底层逻辑仍是实质合规。第88条文件仅能提供客观、可验证的监管基础,但不能替代真实活动、完整账目和持续项目记录。
香港慈善基金会与开曼、BVI 等离岸基金会机制,不能简单放在一起比较。
香港慈善基金会的核心是公共慈善目的、第88条免税认可和持续合规。它适合建立公开、持续、具有社会公信力的公益平台。
而离岸基金会则更常被用于资产持有、家族治理、控制权安排、员工激励或特殊目的安排。即使名称中带有Foundation,也不代表其一定具备公共慈善属性,更不代表其在CRS下当然可以作为 Active NFE 处理。
| 维度 | 香港慈善基金会 | 离岸基金会 |
|---|---|---|
| 主要功能 | 公共慈善、公益项目、捐赠治理 | 资产持有、家族治理、特殊目的安排,也可做公益 |
| 法律基础 | 多以担保有限公司或信托承载 | 部分法域有专门基金会公司制度 |
| 税务地位 | 需申请第 88 条免税认可 | 依当地税制及结构判断 |
| CRS 判断 | 取得第 88 条且符合条件时,通常更容易说明 Active NFE | 需看资产、收入、管理方式,可能涉及FI或Passive NFE 判断 |
| 公众属性 | 强调公共慈善目的 | 可公益,也可服务私人治理目的 |
所以,结构选择前要先问:目标到底是做公益平台,还是做资产和家族治理?
如果目标是公开公益、长期项目、捐赠人信任和社会公信力,香港慈善基金会更匹配;如果目标是控权、资产持有或家族安排,离岸基金会或信托可能更接近,但税务和CRS要另行判断。
综合香港慈善公益公司注册难点与后续维护,建议选择持有香港TCSP牌照、具备跨境合规实操经验的专业秘书机构一站式办理。
近期,鼎亨商务已协助客户完成香港公益基金会相关方案设计及落地事项,过程中涉及主体路径选择、担保有限公司设立、章程要点梳理、第88条申请准备、银行尽调材料及后续维护安排。更多香港慈善基金会、跨境机构设立及合规解读,可关注公众号交流。
本文仅供一般信息参考,不构成法律意见、税务意见、CRS 分类意见、投资建议或任何形式的承诺。香港慈善基金会设立具体个案应结合香现行监管要求,由合资格专业人士进一步判断。
鼎亨商务成立于2015年,核心团队自2008年起深耕跨境合规领域,持有香港公司注册处颁发的信托或公司服务提供者牌照(牌照编号:TC008557),专注海内外公司注册、海外银行开户、境外投资合规、跨境合规架构规划等一站式服务。如需了解香港公司相关事宜,欢迎关注鼎亨商务公众号观看过往文章或交流。
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。
参考来源
《公司条例》(第 622 章):
https://www.elegislation.gov.hk/hk/cap622《税务条例》(第 112 章):
https://www.elegislation.gov.hk/hk/cap112慈善机构第 88 条免税总指南:
https://www.ird.gov.hk/eng/pdf/tax_guide_for_charities.pdf慈善捐款扣除(16D/26C)指引:
https://www.ird.gov.hk/chi/tax/ach.htm鼎亨商务官网(香港公司、离岸架构合规服务):
https://www.hkdingheng.com/