
朱小姐 137-9080 2285
(微信同号)

依据《内地与香港避免双重征税安排》,跨境分红、资金拆借、知识产权授权、派员服务、股权转让5类高频业务,均可享受协定优惠税率。提前备好税务居民证明、守住真实经营实质,就能合法减负、避免重复缴税。
鼎亨商务作为香港注册处官方授权持牌秘书公司,深耕境外合规十余年,现就内地↔香港跨境税务中的五个高频实操场景提供速查指南,助您快速定位适用条款。
内地企业与香港公司相互分红,是跨境经营最常见的资金流转场景,税率差异直接影响利润。
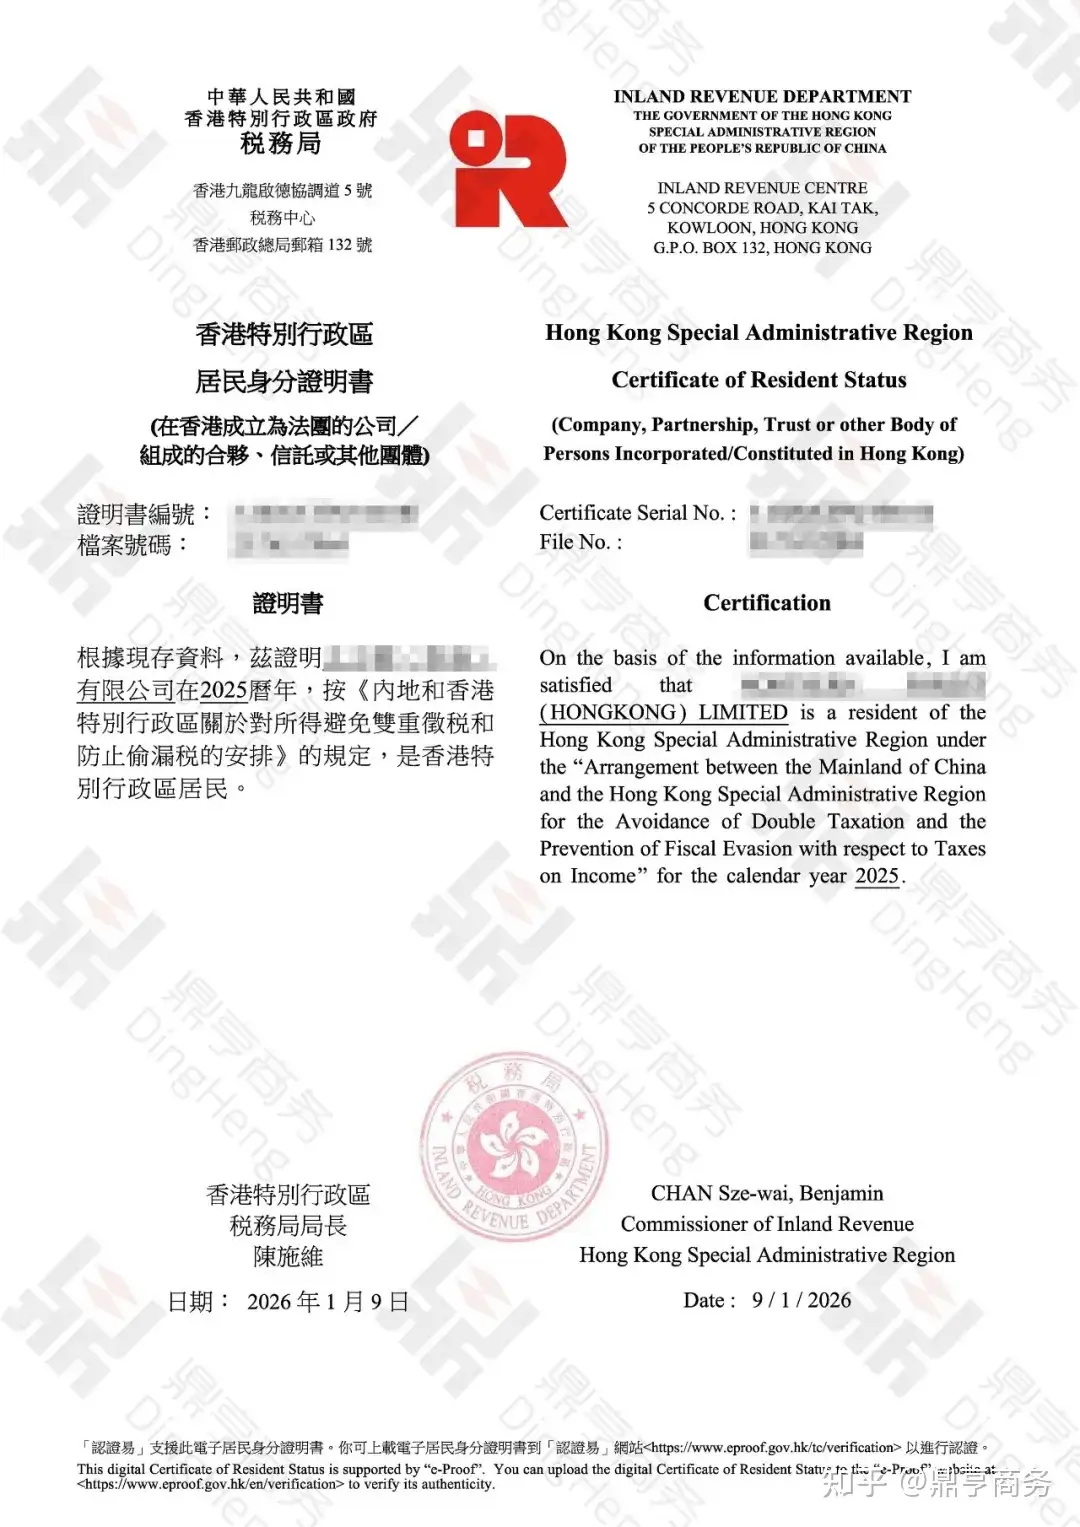
当内地子公司盈利后,需向香港母公司分红时,其法定预提税率默认为10%。当内地子公司持股比例占香港母公司≥25%时,并提供《香港税务居民身份证明书(TRC)》,预提税率可降至5%。
反向操作时,香港公司分红给内地母公司,则无需缴纳预提税,可直接合规汇出。
必备材料:香港税务居民身份证明书(TRC)、股权架构图、董事会分红决议、持股比例证明。
集团内跨境资金拆借,利息支付的扣税规则,往往也是企业容易忽略的要点。
香港公司借款给内地关联企业时,内地公司支付利息需预扣税10%,符合协定要求可降至7%。
反之,内地公司借款给香港关联企业,香港公司支付利息时,不征收预提税。享受优惠需准备贷款合同、香港税务居民身份证明书(TRC)、利息支付凭证,且交易定价符合独立交易原则。
近期因跨境电商合规等原因,商标、专利、软件著作权等跨境授权,该授权特许权使用费亦可享受协定优惠。
无论内地授权香港,还是香港授权内地,预提税率皆为10%,适用《税务安排》后可降至7%。
但仍需注意,该关联交易需定价合理,且与常设机构无关,避免被税务机关调整计税依据。
必备材料:授权使用协议、香港税务居民身份证明书(TRC)、费用计算明细、业务实质证明。
无论是派员工从大陆前往香港,还是从香港派往内地提供服务,停留天数直接决定是否需要在当地缴税。
任意 12 个月内为同一或关联项目累计停留超过183天,派遣方就会被认定在当地构成常设机构。
构成常设机构后,香港公司需在内地缴25%企业所得税;反之,内地公司需在香港缴16.5%利得税。
因此派遣人员时,需合理规划人员停留时间,将项目与人员停留时间控制在183天内,可豁免当地所得税,降低综合税负。
必备材料:服务合同、出入境记录、人员工时表、项目执行证明。
股权转让的征税权,核心看不动产占比与持股比例两个关键条件。
若被转让公司为非房地产企业(转让前三年来源于不动产价值≤50%),且转让方持股<25%,根据《税务安排》,所得来源地无征税权。收益仅在转让方居民所在地缴税,无需在被投资公司所在地重复纳税。
举个例子:
假设一家大陆A公司持有香港B有限公司49%的股份。深圳A公司决定将这40%的股份卖给香港C有限公司。
若不符合上述条件(转让前三年来源于不动产价值≤50%,且转让方持股<25%),则香港税务局无权对这笔卖股收益征税;
反之,被投资公司所在地税务机关拥有征税权,需按规定申报纳税。
必备材料:股权转让协议、资产评估报告、香港税务居民身份证明书(TRC)、股权权属证明。
不要想着现整现做,如今香港税务居民身份证明书(TRC) 审核趋严,光是整理资料都够呛,且办理周期通常3-6个月,建议业务发生前半年启动申请,避免临时卡顿造成影响企业决策。
所以预提税优惠的前提是:香港公司有真实办公场所、雇员与实际经营,若为空壳公司,会被取消受益所有人资格,无法享受优惠。
Q:享受税收协定优惠,必须要香港税务居民身份证明书(TRC)吗?
A:是的,TRC是证明香港税务居民身份的核心文件,无此材料无法申请优惠税率。
Q:个人股东跨境分红,也能适用这个安排吗?
A:可以,个人也需申请香港税务居民身份证明书(TRC),按对应条款享受股息优惠税率。
Q:关联交易定价不合理,会有什么风险?
A:税务机关会重新核定计税价格,要求补税并缴纳滞纳金,影响企业跨境信用。
Q:已经完成的跨境业务,还能补充申请优惠吗?
A:符合条件可向税务机关申请追溯享受,需补齐完整材料并说明情况。
本文内容源自国家税务总局、香港税务局官方公开文件,仅供合规参考,不构成税务 / 法律操作指令。实际申报以两地税务机关最新规则为准,严禁虚假申报与空壳筹划。鼎亨商务专注境外合规服务,助力企业稳健前行,迈向成功巅峰。
权威来源:
国家税务总局・内地与香港避免双重征税安排:https://www.chinatax.gov.cn/chinatax/n810341/n810770/c1153751/5131982/files/c16acf1d56e54289b6f81842f199f6d8.pdf
香港税务局・居民身份证明书指引:https://www.ird.gov.hk/chi/faq/dta_cor.htmcor.htm
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。
